
إعادة تشكيل التأمين البارامتري باستخدام تقنيات الذكاء الاصطناعي: الفرص والتحديات
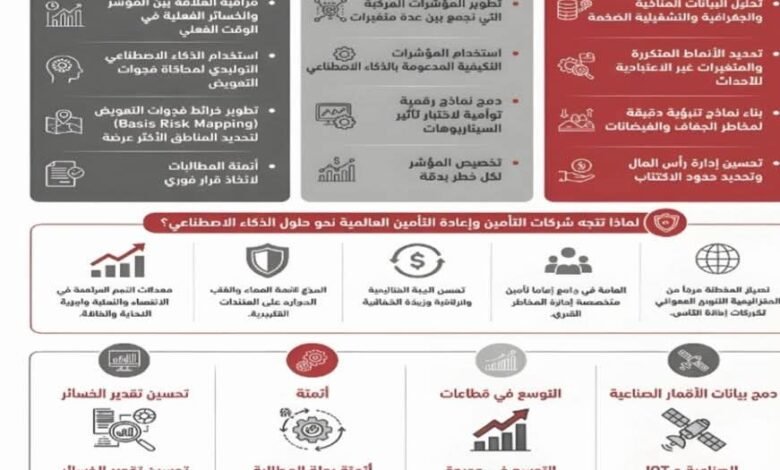
يعد الذكاء الاصطناعي أحد أبرز الاتجاهات التي تُعيد تشكيل سوق التأمين البارامتري عالميًا خلال عام 2026، حيث لم يعد دوره يقتصر على دعم العمليات التشغيلية لشركات التأمين، بل أصبح عنصرًا رئيسيًا في تصميم المنتجات التأمينية وتقييم المخاطر وتطوير نماذج التعويض، وقد أدى التقدم الكبير في تقنيات تحليل البيانات والتعلم الآلي إلى دفع شركات التأمين وإعادة التأمين نحو تبني نماذج أكثر تطورًا تعتمد على البيانات الفورية والمؤشرات الذكية فى إدارة الأخطار المختلفة.
وتأتي أهمية الذكاء الاصطناعي في التأمين البارامتري من طبيعة هذا النوع من التأمين، والذي يعتمد بصورة أساسية على البيانات والمؤشرات القابلة للقياس. فكلما زادت دقة البيانات المستخدمة في بناء المؤشرات، ارتفعت كفاءة المنتج التأميني وتحسنت قدرته على عكس الواقع الفعلي للخطر المؤمن عليه. لذلك أصبح الذكاء الاصطناعي أحد أهم الأدوات التي تساعد شركات التأمين على استخراج القيمة الحقيقية من البيانات الضخمة المناخية والجغرافية المتاحة.
كما ساهمت تطبيقات الذكاء الاصطناعي في توسيع نطاق استخدام التأمين البارامتري ليشمل قطاعات جديدة مثل الزراعة والطاقة المتجددة وسلاسل الإمداد والبنية التحتية. ففي السابق كانت بعض المخاطر تواجه صعوبات تتعلق بقياسها أو تسعيرها بصورة دقيقة، أما اليوم فقد أصبحت النظم الذكية قادرة على تحليل أنماط المخاطر واكتشاف العلاقات المعقدة بين المتغيرات المختلفة، بما يسمح بتطوير حلول تأمينية أكثر دقة وتخصصًا.
ومن الناحية الاقتصادية، يُتوقع أن يستفيد سوق التأمين البارامتري بشكل مباشر من التوسع العالمي في استخدام تقنيات الذكاء الاصطناعي، فقد ارتفع حجم سوق التأمين البارامتري العالمي إلى نحو 23.85 مليار دولار في عام 2026، مع توقعات بمواصلته النمو بمعدل سنوي مركب يتجاوز 12.8% خلال السنوات المقبلة. وتشير التقديرات إلى أن حجم السوق قد يصل إلى نحو 38.68 مليار دولار بحلول عام 2030.
المصدر: https://www.researchandmarkets.com/reports/6103797/parametric-insurance-market-report
وفي الوقت نفسه، تشهد شركات التأمين وإعادة التأمين العالمية سباقًا متزايدًا للاستثمار في الحلول المدعومة بالذكاء الاصطناعي بهدف تعزيز قدرتها التنافسية. ولم تعد المنافسة قائمة فقط على حجم رأس المال أو شبكة التوزيع، بل أصبحت ترتبط أيضًا بالقدرة على تحليل البيانات وتحويلها إلى رؤى تساعد في بناء مؤشرات أكثر دقة وكفاءة.
ورغم هذه الفرص الكبيرة، لايزال استخدام الذكاء الاصطناعي في التأمين البارامتري يواجه مجموعة من التحديات، من أهمها جودة البيانات، وشفافية النماذج المستخدمة، ومخاطر التحيز الخوارزمي، بالإضافة إلى المتطلبات التنظيمية والرقابية المرتبطة باستخدام الأنظمة الذكية في اتخاذ القرارات التأمينية. إلا أن الاتجاه العام للسوق يشير إلى أن هذه التحديات لن تحد من انتشار التكنولوجيا، بل ستدفع الشركات إلى تطوير أطر أكثر تطورًا للحوكمة وإدارة البيانات.
وبناءً على ذلك، يمكن اعتبار الذكاء الاصطناعي نقطة التحول الأهم في مستقبل التأمين البارامتري، حيث يسهم في رفع كفاءة المنتجات التأمينية، وتحسين إدارة المخاطر، وتوسيع نطاق التغطيات المتاحة، وتعزيز قدرة القطاع على الاستجابة للتحديات المناخية والاقتصادية المتزايدة. كما تشير الاتجاهات الحالية إلى أن السنوات المقبلة ستشهد اعتمادًا أكبر على الحلول الذكية، بما يجعل الذكاء الاصطناعي أحد الركائز الأساسية التي سيقوم عليها الجيل القادم من منتجات التأمين البارامتري.
دور الذكاء الاصطناعي في تطوير نماذج التنبؤ بالمخاطر
يُعد تطوير نماذج التنبؤ بالمخاطر أحد أهم المجالات التي أحدث فيها الذكاء الاصطناعي تحولًا جوهريًا داخل سوق التأمين البارامتري. فمع تزايد تعقيد المخاطر المناخية وارتفاع وتيرة الأحداث الطبيعية المتطرفة، أصبحت النماذج التقليدية القائمة على البيانات التاريخية وحدها أقل قدرة على التنبؤ بدقة بالأنماط المستقبلية للمخاطر. ومن هنا برزت أهمية الذكاء الاصطناعي باعتباره أداة قادرة على تحليل كميات ضخمة من البيانات واكتشاف العلاقات الخفية بين المتغيرات المختلفة، بما يسهم في بناء نماذج تنبؤية أكثر دقة وكفاءة.
وتعتمد أنظمة الذكاء الاصطناعي الحديثة على دمج بيانات متعددة المصادر تشمل السجلات المناخية التاريخية، وبيانات الأقمار الصناعية، وبيانات الاستشعار عن بُعد، ومحطات الرصد الجوي، بالإضافة إلى البيانات الجغرافية والبيئية. ومن خلال تقنيات التعلم الآلي (Machine Learning) والتعلم العميق (Deep Learning)، تستطيع هذه النماذج تحديد الأنماط المتكررة والتغيرات غير الاعتيادية التي قد تشير إلى احتمالية وقوع حدث معين مثل الجفاف أو الفيضانات أو العواصف الشديدة.
ومن أبرز التطبيقات الحالية لهذه النماذج استخدامها في المخاطر المرتبطة بالزراعة، حيث يتم تحليل بيانات الأمطار والرطوبة ودرجات الحرارة للتنبؤ باحتمالات الجفاف أو انخفاض الإنتاج الزراعي. كما تُستخدم في قطاع الطاقة المتجددة للتنبؤ بمستويات الإشعاع الشمسي وسرعات الرياح، الأمر الذي يساعد على تصميم برامج تأمين أكثر توافقًا مع طبيعة المخاطر الفعلية التي تواجه هذه المشروعات.
كما تساهم النماذج المدعومة بالذكاء الاصطناعي في تحسين إدارة رأس المال لدى شركات التأمين وإعادة التأمين، حيث تساعد في تقدير حجم الخسائر المحتملة بصورة أكثر دقة، وتحديد الحدود المناسبة للاحتفاظ وإعادة التأمين، فضلًا عن دعم قرارات الاكتتاب والتسعير.
وتشير العديد من التقديرات إلى أن دقة النماذج التنبؤية المدعومة بالذكاء الاصطناعي أصبحت تفوق النماذج الإحصائية التقليدية في العديد من التطبيقات المرتبطة بالمخاطر المناخية، وهو ما يدفع شركات التأمين العالمية إلى زيادة استثماراتها في تقنيات التحليلات التنبؤية والذكاء الاصطناعي باعتبارها أحد أهم عوامل التنافسية خلال السنوات القادمة.
وفي ضوء ذلك، يمكن القول إن الذكاء الاصطناعي لا يعمل فقط على تحسين القدرة على توقع الأحداث المؤمن عليها، بل يسهم أيضًا في تطوير فهم أعمق لطبيعة المخاطر وتغيراتها المستقبلية، الأمر الذي يعزز من كفاءة منتجات التأمين البارامتري ويرفع من قدرتها على الاستجابة للتحديات المناخية والاقتصادية المتزايدة.
تحسين تصميم المؤشرات البارامترية ورفع كفاءتها
يشهد سوق التأمين البارامتري حاليًا تحولًا ملحوظًا في طريقة تصميم المؤشرات البارامترية، حيث لم تعد الشركات تعتمد على المؤشرات التقليدية أحادية المتغير، بل اتجهت نحو تطوير المؤشرات المركبة (Composite Triggers) التي تجمع بين عدة متغيرات في نموذج واحد. فعلى سبيل المثال، بدلاً من الاعتماد على كمية الأمطار فقط لتحديد الخسارة وقيمة التعويض، أصبح من الممكن دمج بيانات الأمطار وشدة الرياح ودرجة التربة وبيانات الأقمار الصناعية داخل مؤشر موحد أكثر قدرة على تحديد الخسارة الفعلية. ويُنظر إلى هذا الاتجاه باعتباره أحد أهم التطورات الحديثة الهادفة إلى تحسين دقة المنتجات البارامترية وتقليل الفجوة بين الحدث المؤمن عليه والتأثير الاقتصادي الناتج عنه.
ومن الاتجاهات الحديثة أيضًا التوسع في استخدام ما يُعرف بـ المؤشرات التكيفية (Adaptive Triggers)، والتي تعتمد على نماذج الذكاء الاصطناعي استنادًا إلى المتغيرات البيئية والمناخية الحديثة بدلاً من الاعتماد على حدود ثابتة تم تحديدها عند إصدار الوثيقة. ويساعد هذا النهج على الحفاظ على كفاءة المؤشر في ظل التغيرات المناخية المتسارعة التي أصبحت تؤثر بصورة مباشرة على خصائص العديد من المخاطر الطبيعية.
كما بدأت بعض شركات التأمين وإعادة التأمين العالمية في استخدام النماذج الرقمية التوأمية (Digital Twins) عند تصميم المؤشرات البارامترية، حيث يتم إنشاء نموذج رقمي يحاكي الأصل أو المشروع المؤمن عليه وتجربة تأثير السيناريوهات المختلفة عليه قبل تحديد المؤشر المناسب للتغطية. ويساعد ذلك على تطوير مؤشرات أكثر ارتباطًا بطبيعة الخطر الفعلية وتحسين جودة تصميم الوثائق البارامترية، خاصة في قطاعات البنية التحتية والطاقة المتجددة.
تشير الاتجاهات الحديثة إلى انتقال سوق التأمين البارامتري من الاعتماد على مؤشرات ثابتة وأحادية المتغير إلى مؤشرات مركبة وتكيفية تعتمد على الذكاء الاصطناعي وتحليل البيانات المتقدمة. كما بدأت النماذج الرقمية التوأمية في لعب دور متزايد في اختبار وتصميم المؤشرات البارامترية قبل تصميم المنتجات التأمينية، الأمر الذي يسهم في تحسين دقة التغطيات ورفع كفاءة إدارة المخاطر وتقليل الفجوات التأمينية.
وفي هذا السياق، تتجه الصناعة تدريجيًا من مفهوم “مؤشر واحد يناسب الجميع” إلى مفهوم “المؤشر المصمم خصيصًا لكل خطر”، وهو اتجاه يُتوقع أن يشكل أحد أهم محركات تطور التأمين البارامتري خلال السنوات المقبلة، خاصة مع استمرار تطور تقنيات الذكاء الاصطناعي وتحليل البيانات الضخمة
مستقبل إدارة المخاطر في المنتجات البارامتريةBasis Risk
من أبرز الاتجاهات الحديثة في هذا المجال ظهور ما يعرف بـ نماذج قياس الـ Basis Risk في الوقت الفعلي (Real-Time Basis Risk Monitoring). ففي الماضي كانت شركات التأمين تقوم بتقييم فعالية المؤشر أثناء مرحلة تصميم المنتج فقط، أما اليوم فقد بدأت بعض الشركات في مراقبة العلاقة بين المؤشر البارامتري والخسائر الفعلية بصورة مستمرة بعد إصدار الوثيقة. وتستخدم هذه النماذج الذكاء الاصطناعي لمقارنة نتائج التعويضات مع الخسائر المسجلة فعليًا واكتشاف أي انحرافات متكررة قد تشير إلى وجود خلل في تصميم المنتج أو آلية التفعيل. ويتيح ذلك التدخل المبكر وإعادة تطوير المنتج قبل ظهور مشكلات واسعة النطاق.
كما برز اتجاه آخر يتمثل في استخدام نماذج التوأمة بين الخسائر الفعلية والتعويضات البارامترية (Loss Correlation Models). وبدلًا من التركيز على الحدث ذاته، أصبحت بعض الشركات تركز على دراسة العلاقة الإحصائية بين كل دولار من الخسائر الاقتصادية الفعلية وكل دولار يتم دفعه من خلال وثيقة التأمين البارامترية. ويساعد ذلك على قياس كفاءة المنتج بصورة أكثر دقة وتحديد القطاعات أو المناطق الجغرافية التي تتطلب تعديلات إضافية في التصميم أو التسعير.
ومن الاتجاهات الواعدة أيضًا استخدام الذكاء الاصطناعي التوليدي (Generative AI) في محاكاة فجوات التعويض المستقبلية قبل طرح المنتج في السوق. فبدلًا من اختبار عدد محدود من السيناريوهات التاريخية، أصبح بالإمكان توليد آلاف السيناريوهات المستقبلية المحتملة للأحداث المناخية والاقتصادية، وتحليل كيفية ملائمة الوثيقة لكل سيناريو. ويساعد ذلك على اكتشاف الحالات التي قد ينتج عنها Basis Risk مرتفع قبل إطلاق المنتج فعليًا.
كذلك بدأت بعض شركات إعادة التأمين العالمية في تطوير ما يعرف باسم خرائط الـ (Basis Risk Mapping)، والتي تستخدم تقنيات الذكاء الاصطناعي لتحديد المناطق الأكثر عرضة للخسارة. وتُستخدم هذه الخرائط أثناء تصميم البرامج البارامترية لتحديد المناطق التي تحتاج إلى معايرة إضافية أو شروط خاصة، وهو ما يساعد على رفع كفاءة المنتج التأمينى وتحسين تجربة العملاء.
ومن المتوقع خلال السنوات المقبلة أن تنتقل الصناعة من مجرد محاولة تقليل الـ Basis Risk إلى بناء منتجات تستطيع قياس هذا الخطر والإفصاح عنه بصورة مستمرة، بحيث يصبح الـ Basis Risk نفسه مؤشرًا رئيسيًا من مؤشرات أداء المنتج البارامتري (KPI)، وهو اتجاه بدأت بعض الأسواق المتقدمة في تبنيه ضمن أطر الحوكمة وإدارة المخاطر الخاصة بالمنتجات البارامترية الحديثة
دمج الذكاء الاصطناعي مع بيانات الأقمار الصناعية وإنترنت الأشياء
يشهد التأمين البارامتري حاليًا تحولًا مهمًا يتمثل في الانتقال من الاعتماد على البيانات التاريخية والدورية إلى الاستفادة من البيانات اللحظية، وذلك من خلال دمج تقنيات الذكاء الاصطناعي مع بيانات الأقمار الصناعية وأجهزة إنترنت الأشياء. وقد ساهم هذا التطور في تعزيز قدرة شركات التأمين على مراقبة المخاطر بشكل مستمر وتحسين سرعة الاستجابة للأحداث المؤمن ضدها.
وفي السابق، كانت عملية تقييم الأحداث الطبيعية تعتمد بشكل رئيسي على بيانات محطات الرصد أو التقارير الدورية الصادرة عن الجهات المختصة، وهو ما قد يؤدي إلى وجود فجوة زمنية بين وقوع الحدث وتوافر البيانات اللازمة لاتخاذ القرار. أما اليوم، فقد أصبح بالإمكان الحصول على صور الأقمار الصناعية ومعلومات أجهزة الاستشعار الميدانية بصورة شبه فورية، بينما يتولى الذكاء الاصطناعي تحليل هذه البيانات واستخلاص المؤشرات المرتبطة بالخطر المؤمن عليه في الوقت الحقيقي.
ومن أبرز الاتجاهات الحديثة في هذا المجال استخدام شبكات الاستشعار الذكية في القطاعات الصناعية والطاقة والبنية التحتية. حيث يتم تزويد المنشآت بمجموعة من المستشعرات القادرة على قياس متغيرات مثل درجات الحرارة والرطوبة ومستويات المياه وسرعات الرياح والاهتزازات التشغيلية. وتقوم خوارزميات الذكاء الاصطناعي بربط هذه البيانات مع المعلومات الواردة من الأقمار الصناعية لبناء صورة متكاملة عن حالة الأصل المؤمن عليه ومستوى الخطر الذي يواجه.
كما ظهرت تطبيقات متقدمة في قطاع الطاقة المتجددة، حيث يتم دمج بيانات الأقمار الصناعية الخاصة بالإشعاع الشمسي أو حركة الرياح مع بيانات الأداء الفعلي للأصول من خلال أجهزة إنترنت الأشياء المثبتة داخل المحطات. ويمكّن ذلك شركات التأمين من متابعة الظروف المناخية والتشغيلية بصورة مستمرة، وتقييم مدى تأثيرها على الإيرادات والإنتاجية دون الحاجة إلى انتظار التقارير التقليدية أو المعاينات الميدانية.
ويعكس هذا الاتجاه تحولًا أوسع داخل صناعة التأمين البارامتري نحو بناء منظومات تعتمد على التدفق المستمر للبيانات بدلاً من الاعتماد على نقاط بيانات منفصلة. ومن المتوقع أن يؤدي هذا التطور إلى ظهور جيل جديد من المنتجات البارامترية القادرة على مراقبة المخاطر بصورة لحظية، ورفع كفاءة إدارة الأخطار، وتحسين سرعة اتخاذ القرار، بما يعزز من قدرة القطاع على التعامل مع المخاطر المناخية والتشغيلية المتزايدة خلال السنوات المقبلة.
يُعد الانتقال إلى التعويضات التلقائية أحد أبرز التطورات التي يشهدها التأمين البارامتري حاليًا، حيث لم يعد دور الذكاء الاصطناعي مقتصرًا على تحليل البيانات أو تقييم المخاطر، بل امتد ليشمل صرف التعويض بالكامل بصورة شبه فورية بمجرد تحقق شروط الوثيقة. ويُنظر إلى هذا الاتجاه باعتباره أحد أهم المزايا التنافسية للتأمين البارامتري مقارنة بالتأمين التقليدي الذي يتطلب إجراءات معاينة وتسوية قد تستغرق أسابيع أو أشهر.
ومن أبرز الاتجاهات الحديثة في هذا المجال ظهور مفهوم Straight-Through Processing (STP)، والذي يقوم على أتمتة رحلة تسوية المطالبة بالكامل من لحظة وصول البيانات وحتى إصدار قرار صرف التعويض. وفي هذه النماذج، يتولى الذكاء الاصطناعي التحقق من البيانات ومقارنتها بشروط الوثيقة ومراجعة حدود التغطية وإصدار القرار النهائي دون الحاجة إلى تدخل بشري إلا في الحالات الاستثنائية. وقد بدأت العديد من شركات التأمين وإعادة التأمين في دمج هذه الآليات داخل منتجاتها البارامترية بهدف تسريع عمليات التعويض وخفض التكاليف التشغيلية.
ومن التطبيقات التي بدأت تكتسب اهتمامًا متزايدًا كذلك ربط المنتجات البارامترية بمنصات الدفع الرقمية، بحيث يتم تحويل التعويضات تلقائيًا إلى المستفيدين فور تحقق الحدث المؤمن عليه. ويكتسب هذا الاتجاه أهمية خاصة في برامج الكوارث الطبيعية والتأمينات المرتبطة بالطوارئ، حيث تمثل سرعة توفير السيولة عنصرًا حاسمًا في الحد من آثار الخسائر الاقتصادية والاجتماعية.
ومن المتوقع أن تشهد السنوات المقبلة توسعًا أكبر في استخدام الذكاء الاصطناعي كـ”محرك تشغيل” لمنتجات التأمين البارامتري، بحيث يصبح اتخاذ القرار والتعويض والصرف عمليات مترابطة تتم بصورة آلية اعتمادًا على تدفقات البيانات الفورية، وهو ما سيعزز من كفاءة الخدمة ويرفع من القيمة المضافة التي يقدمها التأمين البارامتري للعملاء مقارنة بالنماذج التأمينية التقليدية.
التحديات التي تواجه استخدام الذكاء الاصطناعي في سوق التأمين البارامتري
1. محدودية جودة البيانات وتكاملها
يعتمد الذكاء الاصطناعي على كميات ضخمة من البيانات لتدريب النماذج وتحسين دقتها، إلا أن العديد من أسواق التأمين لا تزال تعاني من نقص البيانات التاريخية أو عدم تجانسها بين المناطق المختلفة. كما أن دمج البيانات الواردة من الأقمار الصناعية وأجهزة الاستشعار والمنصات المختلفة قد يخلق تحديات تتعلق بالدقة والاتساق، وهو ما قد ينعكس على جودة النماذج والنتائج التي تعتمد عليها شركات التأمين.
2. صعوبة تفسير خوارزميات الذكاء الاصطناعي
تعتمد بعض نماذج الذكاء الاصطناعي الحديثة، خاصة نماذج التعلم العميق، على خوارزميات معقدة يصعب تفسير طريقة وصولها إلى النتائج. ويشكل ذلك تحديًا أمام شركات التأمين عند الحاجة إلى توضيح أسباب بعض القرارات للعملاء أو للجهات الرقابية، خاصة في المسائل المرتبطة بالتسعير أو تحديد شروط التغطية.
3. التحيز الخوارزمي (Algorithmic Bias)
إذا تم تدريب النماذج على بيانات غير مكتملة أو منحازة، فقد تنعكس هذه الانحيازات على النتائج النهائية. وقد يؤدي ذلك إلى تقييم غير دقيق لبعض المخاطر أو إلى تقديم نتائج لا تعكس الواقع بصورة متوازنة، مما يفرض على الشركات ضرورة المراجعة المستمرة للنماذج واختبارها بصورة دورية.
4. ارتفاع تكلفة تطوير وتشغيل النماذج الذكية
يتطلب بناء نماذج ذكاء اصطناعي متقدمة استثمارات كبيرة في البنية التكنولوجية وقواعد البيانات والخبرات المتخصصة. وقد يمثل ذلك تحديًا للشركات الصغيرة والمتوسطة مقارنة بالشركات العالمية الكبرى التي تمتلك إمكانات مالية وتكنولوجية أكبر.
5. الاعتماد المتزايد على مقدمي التكنولوجيا والبيانات
أصبحت شركات التأمين تعتمد بصورة متزايدة على شركات التكنولوجيا المتخصصة ومقدمي بيانات الأقمار الصناعية والمنصات التحليلية. ويؤدي هذا الاعتماد إلى زيادة مخاطر التشغيل في حال حدوث خلل في تدفق البيانات أو توقف إحدى المنصات أو انخفاض جودة المعلومات المستخدمة في النماذج.
6. نقص الكفاءات المتخصصة
يتطلب استخدام الذكاء الاصطناعي في التأمين البارامتري توافر خبرات تجمع بين علوم البيانات والتأمين والاكتواري وإدارة المخاطر وعلوم المناخ. ومع النمو السريع للتكنولوجيا، تواجه العديد من الشركات صعوبة في استقطاب الكفاءات القادرة على تطوير النماذج وإدارتها ومراجعتها بشكل مستمر.
7. المتطلبات الرقابية المتزايدة
تشهد العديد من الأسواق المالية حاليًا توجهًا نحو وضع أطر تنظيمية أكثر صرامة لاستخدام الذكاء الاصطناعي، خاصة في القطاعات المالية والتأمينية. ويستلزم ذلك من شركات التأمين تطوير أنظمة للحوكمة والرقابة والتوثيق للتأكد من سلامة النماذج وامتثالها للمتطلبات التنظيمية الحالية والمستقبلية.
رغم أن الذكاء الاصطناعي أصبح أحد المحركات الرئيسية لتطوير التأمين البارامتري، فإن نجاح تطبيقه على نطاق واسع سيعتمد على قدرة الشركات على معالجة تحديات جودة البيانات، وشفافية النماذج، والامتثال التنظيمي، وتوفير الكفاءات المتخصصة، بما يضمن الاستفادة من مزاياه دون الإخلال بثقة العملاء وكفاءة السوق.
أمثلة واعدة في استخدام الذكاء الاصطناعي في التأمين البارامتري
1. شركة Flood Flash واستخدام الذكاء الاصطناعي لتطوير التأمين البارامتري ضد الفيضانات
تُعد شركة Flood Flash البريطانية واحدة من أبرز الأمثلة على توظيف التكنولوجيا والذكاء الاصطناعي في تطوير التأمين البارامتري ضد الفيضانات. وتعتمد الشركة على أجهزة استشعار مثبتة في مواقع العملاء لقياس مستوى المياه بشكل لحظي، حيث يتم إرسال البيانات بصورة مستمرة إلى المنصة الرقمية للشركة، والتي تستخدم خوارزميات تحليل متقدمة للتحقق من تحقق شروط الوثيقة وإطلاق التعويضات تلقائيًا فور تجاوز مستوى المياه المتفق عليه.
وقد ساهم دمج الذكاء الاصطناعي في تحسين عدة جوانب من المنتج التأميني، من أهمها زيادة سرعة اتخاذ القرار وتقليل التدخل البشري في عملية التحقق من وقوع الحدث المؤمن عليه. وبدلاً من الاعتماد على معاينات ميدانية قد تستغرق أيامًا أو أسابيع، أصبحت قرارات التعويض تعتمد على بيانات لحظية يتم تحليلها بصورة آلية، مما ساعد على تسريع صرف التعويضات وتحسين تجربة العملاء.
كما استفادت الشركة من تقنيات التحليل الذكي في دراسة بيانات الفيضانات السابقة وبيانات المواقع المختلفة لتطوير نماذج أكثر دقة لتقييم المخاطر وتحديد مستويات التغطية المناسبة لكل عميل. وقد سمح ذلك بتقديم حلول تأمينية لمواقع كانت تواجه صعوبات في الحصول على تغطية تأمينية تقليدية بسبب ارتفاع مخاطر الفيضانات.
2. شركة Swiss Re وتطوير التأمين البارامتري للكوارث الطبيعية باستخدام الذكاء الاصطناعي
تُعد شركة Swiss Re من الشركات الرائدة عالميًا في مجال التأمين وإعادة التأمين البارامتري، وقد توسعت خلال السنوات الأخيرة في دمج الذكاء الاصطناعي مع CatNet الخاصة بها بهدف تحسين إدارة المخاطر الطبيعية وتطوير المنتجات البارامترية. وتستخدم الشركة الذكاء الاصطناعي لتحليل كميات ضخمة من البيانات المناخية وصور الأقمار الصناعية وبيانات الكوارث الطبيعية بشكل لحظي، بما يساعد على فهم تطور المخاطر وتقييم آثارها بصورة أكثر دقة.
وقد أسهم هذا التوجه في تعزيز قدرة Swiss Re على تصميم برامج تأمين بارامتري أكثر كفاءة لعدد من الأخطار الطبيعية مثل الفيضانات والأعاصير والعواصف وحرائق الغابات، حيث أصبحت الشركة قادرة على دمج المعلومات الواردة من مصادر متعددة وتحويلها إلى قرارات تشغيلية واكتتابيه بصورة أسرع من النماذج التقليدية.
وفي عام 2026 أعلنت Swiss Re عن شراكة مع شركة SAS لدمج تقنيات الذكاء الاصطناعي مع بيانات المخاطر الطبيعية الخاصة بمنصة Cat Net، بهدف إدخال التحليلات التنبؤية بصورة مباشرة في عمليات التسعير والاكتتاب وإدارة المحافظ التأمينية. ووفقًا للنتائج المعلنة، ساهمت هذه الحلول في:
– زيادة كفاءة اتخاذ القرار بنسبة تصل إلى 95%.
– تحسين كفاءة عمليات النمذجة بنحو 50%.
– تمكين فرق الاكتتاب من دراسة عدد أكبر من المخاطر بنحو 40%باستخدام نفس الموارد البشرية.
لا تكمن أهمية هذه التجربة في سرعة صرف التعويضات فقط، وإنما في أن الذكاء الاصطناعي أصبح جزءًا من دورة العمل بالكامل، بدءًا من تقييم المخاطر وتصميم التغطية، مرورًا بمراقبة البيانات في الوقت الحقيقي، وانتهاءً باتخاذ قرار التعويض بصورة آلية. ويعكس ذلك الاتجاه الحالي في الصناعة نحو بناء منتجات بارامترية أكثر كفاءة وقابلية للتوسع اعتمادًا على البيانات والذكاء الاصطناعي
رأي الاتحاد
يرى الاتحاد أن الذكاء الاصطناعي أصبح أحد أهم المحركات الرئيسية لتطوير سوق التأمين البارامتري على المستوى العالمي، في ظل ما يشهده العالم من تزايد ملحوظ في المخاطر المناخية والاقتصادية والتشغيلية، وما يصاحب الحاجة إلى تصميم منتجات تأمينية أكثر مرونة وقدرة على الاستجابة للتغيرات المتسارعة، وقد أسهمت تطبيقات الذكاء الاصطناعي خلال السنوات الأخيرة في إحداث نقلة نوعية في العديد من جوانب التأمين البارامتري، بدءًا من تحليل البيانات وتقييم المخاطر، مرورًا بتطوير المؤشرات البارامترية، وصولًا إلى دعم اتخاذ القرار وسرعة تسوية التعويضات .
وعلى المستوى الإقليمي، تستضيف مصر حاليًا رئاسة منظمة التأمين الأفريقية، ومما يعزز دور الاتحاد في تبادل الخبرات حول تطبيقات التأمين البارامتري خاصة في ظل التحديات المناخية المشتركة التي تواجه الأسواق الأفريقية. ويسهم هذا الدور الرئاسي في فتح آفاق أوسع للحوار المهني، ونقل التجارب الناجحة، ودعم بناء قدرات الأسواق الناشئة في القارة، بما يعزز من قدرة الاتحاد على المساهمة الفاعلة في تطوير حلول تأمينية مبتكرة ومستدامة على المستوى الأفريقي.
ويؤكد الاتحاد أن الاستفادة الكاملة من إمكانات الذكاء الاصطناعي تتطلب توافر مجموعة من المقومات الأساسية، وفي مقدمتها تطوير البنية التكنولوجية اللازمة، وتعزيز جودة البيانات وتوافرها، والاستثمار في بناء القدرات الفنية للعاملين في القطاع، إلى جانب دعم التعاون بين شركات التأمين وشركات التكنولوجيا ومقدمي البيانات والجهات البحثية المتخصصة.
وفي الوقت ذاته، يشدد الاتحاد على أهمية تحقيق التوازن بين التوسع في استخدام الذكاء الاصطناعي وبين الالتزام بمبادئ الشفافية والحوكمة وإدارة المخاطر، بما يضمن تعزيز ثقة العملاء والحفاظ على سلامة الأسواق التأمينية خاصة في ظل التطورات المتسارعة التي يشهدها القطاع، كما يتوقع الاتحاد أن يصبح الذكاء الاصطناعي خلال السنوات المقبلة عنصرًا أساسيًا في منظومة التأمين البارامتري، ليس فقط كأداة لتحسين الكفاءة التشغيلية، وإنما كشريك رئيسي في تطوير المنتجات وإدارة المخاطر ودعم استدامة الأعمال. ومن ثم فإن الاستثمار في هذه التقنيات يمثل فرصة استراتيجية لتعزيز قدرة سوق التأمين على مواكبة المخاطر المستقبلية، وتوسيع نطاق الحماية التأمينية، ودعم جهود التنمية الاقتصادية المستدامة
المصادر:
https://www.mordorintelligence.com/industry-reports/parametric-insurance-market?network=g&source_campaign=&matchtype=&device=c&utm_source=google&utm_medium=cpc&utm_term=&utm_campaign=DynamicAd3July26&hsa_acc=5298956608&hsa_cam=24041533679&hsa_grp=198147092763&hsa_ad=817632784246&hsa_src=g&hsa_tgt=dsa-19959388920&hsa_kw=&hsa_mt=&hsa_net=adwords&hsa_ver=3&gad_source=1&gad_campaignid=24041533679&gbraid=0AAAAADm-AlzVp8Njj0S2BncPtEb_nRbIY&gclid=EAIaIQobChMI496Pv9iBlgMVMZVoCR2_kxNiEAAYAiAAEgLxCvD_BwE
https://www.researchandmarkets.com/reports/6103797/parametric-insurance-market-report
Parametric Insurance: The Climate Disaster Growth Market in 2026
3 Parametric Insurance Innovations Closing the 2026 Climate Protection Gap
https://insurnest.com/blog/ai-in-parametric-insurance/
https://www.mapfre.com/en/insights/innovation/parametric-insurance-trends-2026-mapfre/
Satellite Services for Parametric Insurance Market Analysis 2026